Em 2021, ano em que se prevê mais um recorde de produção de grãos no Brasil, o déficit de capacidade de armazenagem estática deve ultrapassar a barreira das 100 milhões de toneladas.
A estimativa é da consultoria Cogo Inteligência em Agronegócio, que já aponta um déficit neste ano de 87,4 milhões de toneladas, ou seja, o país tem capacidade de armazenar 170,1 milhões de toneladas, mas a safra 2019/20 deve fechar com 257,5 milhões de toneladas.
O cálculo para o próximo ano é feito levando-se em conta uma safra estimada de 277 milhões de toneladas e um crescimento de 4,2 milhões de toneladas na capacidade.
Carlos Cogo, diretor da consultoria, diz que a paridade entre capacidade estática e produção de grãos era equilibrada historicamente, mas se descolou a partir de 2010. Desde então, a produção cresceu a uma taxa de 5,1% ao ano, e a armazenagem teve alta de apenas 1,9% ao ano.
“Já temos um gargalo. O aumento de produção faz com que, mesmo escoando as safras rapidamente, quando o milho é colhido os silos ainda estão cheios de soja. O resultado são as imagens que vemos quase todos os anos no Mato Grosso: montanhas de milho a céu aberto por falta de armazéns”, observa.
Em tempos de pandemia e de crise econômica como a que estamos vivenciando é comum as pessoas e empreendimentos passarem por dificuldades de ordem financeira e de ampliação do endividamento.
É certo que em situações assim em especial os empreendimentos necessitem de planejamento financeiro estratégico e eficiente a fim de superarem a crise, continuarem vivos no mercado e reforçarem as suas condições operacionais para ganharem competitividade.
Dentre os cuidados a serem tomados deve-se privilegiar a correta gestão interna do negócio, com a adoção de práticas aprimoradas para a melhor utilização dos recursos humanos, materiais e financeiros do negócio, bem como dar importância à tomada de decisões assertivas baseadas em estudos econômicos, contábeis e em análises constantes do mercado relacionado ao respectivo nicho de atuação.
Em suma, todas as ferramentas de boas práticas de gestão de negócios devem ser utilizadas. Para isto, sem dúvida, o empreendedor deve se amparar em profissionais especializados nas diversas áreas de gestão.
Uma das áreas que ganhou enorme relevância neste momento de crise econômica é justamente a de planejamento financeiro para acesso ao crédito. Explico.
Com o advento da crise um dos relevantes problemas a serem superados nas empresas diz respeito, primeiramente, a não descapitalização dos negócios, com a manutenção do capital de giro contábil em níveis ideais a fim de dar sustentação financeira às suas operações. Outro aspecto, a necessidade apresentada por muitos empreendimentos de ampliarem as suas estruturas, mesmo em período de crise, diante das peculiaridades favoráveis detectadas no respectivo segmento (nicho) de atuação.
Com cenário assim diversas instituições financeiras tradicionais (bancos comerciais) se arvoraram no mercado oferecendo crédito às empresas em condições extremamente desvantajosas a estas. Na maioria das vezes, além do custo caro, condicionando a sua concessão a venda casada de produtos bancários (seguros, previdência privada, consórcios, etc).
O que fazer num cenário como este visando escapar deste tipo armadilha?
Sem dúvida que a resposta mais prudente e adequada é dizer que o melhor caminho é o empreendedor buscar consultorias que saibam como estruturar operações financeiras junto aos denominados bancos de fomento, como BRDE, BNDES e Fomento Paraná.
Estas instituições adotam um comportamento bem diferente dos bancos comerciais ou de varejo. Para conceder crédito às empresas não forçam a venda de produtos bancários, até porque não os possui para venda, trabalham com margens de lucros (‘spreads’ bancários) bem menores que os bancos comerciais, além do que concedem prazos mais alongados e maiores carências que estes. Mais, em situações que imponham às empresas necessidade de renegociações de dívidas são mais flexíveis e menos hávidos por se utilizarem destas situações para “sangrarem” os empreendedores.
A J. REGIANI CONSULTORIA PARA O CRÉDITO DE FOMENTO tem uma equipe técnica amplamente preparada para auxiliar a sua empresa a acessar o crédito de fomento menos oneroso e mais favorável aos objetivos do seu negócio. Mantenha contato conosco para que possamos ajudar o seu empreendimento a acessar as linhas de crédito subsidiados e de longo prazo mais em conta do mercado financeiro.- (44) 991128800 celular e WhatsApp.
A redução da taxa Selic para 2% ao ano foi provavelmente a principal responsável pela migração em massa observada durante 2020 da renda fixa para a Bolsa, mesmo com todas as incertezas despertadas pela pandemia.
E por conta das oportunidades relativamente limitadas do mercado acionário brasileiro, em comparação às opções disponíveis em mercados mais desenvolvidos, como o americano, as estratégias globais de investimento aos poucos começaram a ocupar cada vez mais espaço nas carteiras do investidor brasileiro.
Ainda mais em um ano no qual o desempenho destacado das bolsas dos Estados Unidos, impulsionadas pelas gigantes do setor de tecnologia, deixou claro o poder da diversificação geográfica, em ativos com baixa correlação entre si e que não encontram paralelo localmente.
Devido aos juros baixos e às perspectivas favoráveis para o mercado global de maneira ampla, seja para companhias de tecnologia ou da “velha economia”, os fundos internacionais entraram, de uma vez por todas, no radar do investidor brasileiro, diz Fabiano Cintra, especialista da XP.
Segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), dos cerca de R$ 150 bilhões que a indústria de fundos captou em 2020, até 14 de dezembro, aproximadamente um terço foi direcionado para produtos globais.
O bom resultado obtido no campo nos primeiros nove meses de 2020 teve impacto positivo sobre o Produto Interno Bruto (PIB) do Paraná. No acumulado de janeiro a setembro, a agropecuária apresentou crescimento de 15,66% na comparação com igual período de 2019, somando R$ 42,37 bilhões.
O desempenho do agronegócio contribuiu para reduzir os impactos da pandemia sobre o conjunto da economia paranaense. No acumulado do ano, o Produto Interno Bruto do Estado teve retração de 1,95%, ante uma queda de 5% do País
Os dados foram divulgados nesta quarta-feira (16) pelo Instituto Paranaense de Desenvolvimento Econômico e Social (Ipardes), órgão vinculado à Secretaria de Estado do Planejamento e Projetos Estruturantes.
** Por João Luiz Agner Regiani, Advogado e Consultor de Desenvolvimento
Prática contábil frequente e que se dá na maioria das vezes por solicitação dos próprios gestores ou proprietários de negócios, é o registro em balanço de prejuízos artificiais nas operações da empresa como meio de se pagar menos tributos do que haveria de se realizar caso os lucros reais fossem efetivamente lançados.
Esta prática, obviamente, é adotada e calibrada contabilmente dentro das margens existes no regime de tributação estabelecido pela legislação tributária vigente ao qual a empresa se encontra vinculada. Assim, a economia no pagamento de tributos traz reflexos positivos imediatos no caixa contábil da empresa, contribuindo com maior capitalização de capital de giro próprio, ´reservado´ contabilmente muitas vezes como estoque.
No entanto, é no transcorrer das intempéries da economia nacional ou financeiras do próprio negócio, quando o empreendedor, asfixiado, se vê na urgência de acessar crédito para dar sustentação ao seu empreendimento, é que este percebe o quanto o `barato fica caro`; ou seja, é justamente no momento em que falta sustentação financeira ao negócio é que o empreendedor vê excluída a sua possibilidade de acessar créditos mais em conta e com características de crédito de fomento, por exemplo, junto ao BRDE e a Fomento Paraná; cujas instituições de fomento analisam com especial atenção o `desempenho líquido` dos empreendimentos como um dos requisitos para a concessão de financiamentos.
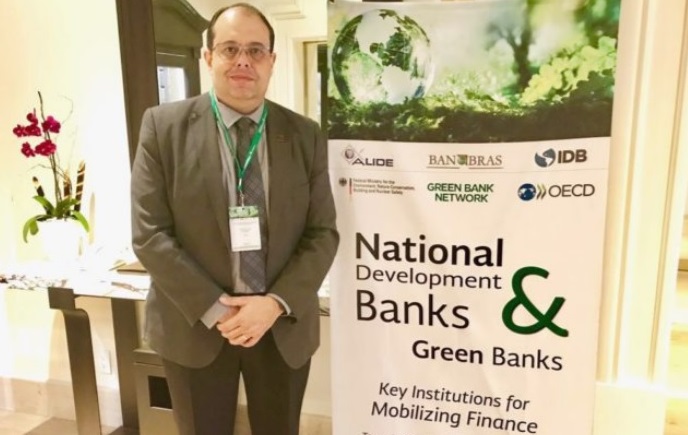
Evento “Bancos Nacionais de Desenvolvimento e Bancos Verdes”, promovido pelo BID em 2017 na Cidade do México, capital do México.
*** Por João Luiz Agner Regiani
No curso da nossa atuação profissional dialogamos bastante com os empreendedores e os setores financeiros das suas empresas, a fim de realizar a análise do perfil econômico-financeiro dos seus negócios.
Este tipo de análise é de suma importância para se saber sobre a capacidade de endividamento, geração de caixa, dentre outros aspectos econômicos e contábeis das empresas que são importantes para a verificação das suas aptidões para a tomada de crédito no mercado financeiro.
Sabemos que no mercado financeiro existem bancos mistos, de perfil concomitante comercial e de fomento (por exemplo, Banco do Brasil), que oferecem linhas de financiamentos para capital de giro, aquisição de equipamentos, crédito agrícola, etc, tal como também disponibilizam os bancos exclusivamente de fomento, como o BRDE, Fomento Paraná e o BNDES.
No entanto, quando constatamos o método de amortização, custos dos financiamentos e a imposição de “venda casada” de produtos bancários (seguros, previdência privada, etc) utilizados pelos referidos bancos mistos, comparativamente com os menores custos e melhores métodos utilizados pelos bancos exclusivamente de fomento, chegamos à fácil conclusão de que, quando é possível, devemos indicar à empresa a busca por fontes de recursos para a execução dos seus projetos e custeios junto aos bancos exclusivamente de fomento (BRDE, BNDES e Fomento Paraná), os quais não são vorazes na busca por lucros sobre as suas operações financeiras e efetivamente se preocupam em não exaurir a capacidade financeira das empresas.


 J.REGIANI CONSULTORIA
